


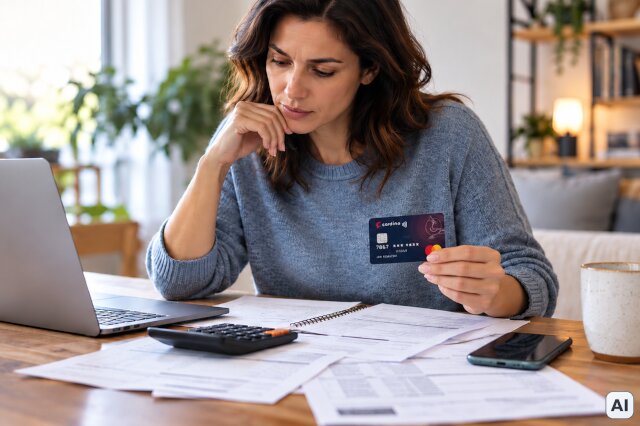
Dostęp do dodatkowych pieniędzy może być przydatny, gdy pojawi się nieplanowany wydatek lub chwilowo zabraknie środków na koncie. W takich sytuacjach pomocna okazuje się karta kredytowa, która umożliwia korzystanie z przyznanego limitu finansowego. Jednak przed podpisaniem umowy warto dokładnie poznać zasady jej działania.
Jeśli zastanawiasz się, ile kosztuje karta kredytowa i czy samo jej posiadanie wiąże się ze stałymi wydatkami, odpowiedź będzie zależała od wybranej oferty i sposobu korzystania z dostępnych środków.
Niektóre instytucje pobierają opłaty za wydanie lub obsługę karty, inne naliczają prowizje za określone transakcje. Istotne znaczenie mają również oprocentowanie i termin spłaty zadłużenia. Dlatego koszt karty kredytowej warto analizować całościowo, zamiast skupiać się wyłącznie na jednej opłacie. Poznaj najważniejsze zasady, które pomogą Ci świadomie wybrać ofertę i lepiej kontrolować domowy budżet.
Zanim zdecydujesz się na konkretny produkt, warto zrozumieć, co to jest karta kredytowa i czym różni się od zwykłej karty płatniczej. Karta kredytowa pozwala korzystać ze środków udostępnionych przez instytucję finansową w ramach ustalonego limitu. W przeciwieństwie do karty debetowej nie wydajesz bezpośrednio pieniędzy zgromadzonych na własnym rachunku. Wykorzystaną kwotę musisz zwrócić na warunkach określonych w umowie. Ostateczne opłaty za kartę kredytową zależą zarówno od cennika, jak i rodzaju wykonywanych operacji.
Na całkowite wydatki wpływa kilka elementów. Znaczenie ma wysokość przyznanego limitu, częstotliwość transakcji oraz sposób regulowania zobowiązań. Poszczególne karty z limitem mogą różnić się zasadami naliczania prowizji i odsetek. Dlatego przed podpisaniem umowy należy sprawdzić przede wszystkim:
Zastanawiasz się, ile kosztuje wyrobienie karty kredytowej? W niektórych ofertach wydanie plastikowej karty jest bezpłatne, natomiast inne przewidują opłatę jednorazową. Może również występować miesięczna lub roczna opłata za obsługę produktu. Niekiedy jej wysokość zależy od aktywności użytkownika. Warto więc sprawdzić, czy brak transakcji oznacza brak kosztów, ponieważ nie zawsze tak jest.
Sposób złożenia wniosku również może mieć znaczenie dla kosztów związanych z uzyskaniem karty. Coraz więcej instytucji umożliwia dopełnienie formalności online, bez konieczności wizyty w placówce. Karta kredytowa wydana od ręki to wygoda, jednak sam internetowy proces wnioskowania nie przesądza o wysokości opłat za wydanie czy późniejsze użytkowanie karty - karta kredytowa online nie musi być tańsza od karty zamówionej w sposób tradycyjny. Warto też sprawdzić, czy instytucja pobiera dodatkowe należności za dostarczenie plastikowej karty, jej wznowienie lub wydanie duplikatu. Przed wyborem oferty najlepiej przeanalizować tabelę opłat i prowizji, aby ustalić, ile faktycznie zapłacisz za uzyskanie i utrzymanie dostępu do przyznanego limitu.
Jednym z podstawowych parametrów finansowania jest oprocentowanie karty kredytowej, które określa wysokość odsetek naliczanych od zadłużenia. Najczęściej przedstawia się je jako wartość procentową w skali roku. Nie obejmuje ono jednak wszystkich możliwych kosztów związanych z umową. Szerszy obraz daje RRSO karty kredytowej, czyli rzeczywista roczna stopa oprocentowania. Wskaźnik uwzględnia odsetki oraz wymagane koszty kredytu, a także terminy płatności.
Nie wiesz, co to jest RRSO? To wskaźnik, który pokazuje całkowity koszt kredytu w ujęciu rocznym, wyrażony jako procent kwoty finansowania.
W ofertach bankowych istotny może być również okres bezodsetkowy na karcie kredytowej. Pozwala on uniknąć odsetek od określonych transakcji bezgotówkowych, pod warunkiem terminowej spłaty wymaganej kwoty. Nie wszystkie produkty oferują jednak taki mechanizm, a wypłaty gotówki często są z niego wyłączone. Dodatkowo nawet brak odsetek nie musi oznaczać braku innych opłat. Dlatego zawsze sprawdzaj, jakie transakcje obejmują preferencyjne warunki i kiedy dokładnie należy uregulować zadłużenie.
Nie każda operacja wykonana kartą wiąże się z identycznymi kosztami. Osoby potrzebujące środków na rachunku bankowym często zastanawiają się, ile kosztuje przelew z karty kredytowej. Instytucja może naliczać prowizję procentową od przekazywanej kwoty, niekiedy z ustaloną opłatą minimalną. Przykładowo przy prowizji 5% przelew 1000 zł oznacza dodatkowe 50 zł kosztu. Jeśli od zadłużenia naliczane są również odsetki, kwota do spłaty będzie jeszcze wyższa.
Podobne zasady mogą dotyczyć wypłat gotówkowych. Przed użyciem bankomatu należy upewnić się, czy dana operacja jest dostępna i jakie koszty przewiduje umowa. Przykładowo 1000 zł wypłacone na 30 dni przy prowizji 5% i oprocentowaniu 15% rocznie oznacza około 12,33 zł odsetek od kapitału oraz 50 zł prowizji. Łącznie daje to około 1062,33 zł do spłaty, przy założeniu braku innych opłat. Wypłata pieniędzy z karty kredytowej rzadko kiedy jest bezkosztowa.
Rozsądne zarządzanie limitem pozwala ograniczyć niepotrzebne wydatki. Przede wszystkim warto ustalić, jaką kwotę można bezpiecznie spłacać każdego miesiąca. Regularna kontrola salda ułatwia zachowanie płynności finansowej i zapobiega nadmiernemu zadłużeniu. Istotne jest także porównywanie ofert na podstawie całkowitej kwoty do zapłaty, a nie tylko oprocentowania nominalnego. Przed zawarciem umowy dobrze wypracować kilka nawyków:
Jeśli zależy Ci na internetowym procesie wnioskowania, możesz sprawdzić rozwiązania dostępne w Cardina. Oferowana przez firmę karta kredytowa pozabankowa umożliwia ubieganie się o limit finansowy online. Przed podjęciem decyzji warto zapoznać się z reprezentatywnym przykładem kosztów, tabelą opłat oraz zasadami spłaty. Należy również sprawdzić warunki przyznania finansowania i dostępne sposoby korzystania ze środków. Dzięki temu łatwiej ocenisz, czy proponowane rozwiązanie odpowiada Twoim potrzebom oraz możliwościom budżetowym. Więcej informacji o ofercie i zasadach korzystania z karty znajdziesz w sekcji FAQ Cardina, zawierającej odpowiedzi na najczęściej zadawane pytania.
Wybór karty kredytowej wymaga uwzględnienia nie tylko oprocentowania, ale również prowizji, opłat za obsługę i warunków spłaty. Jeśli zastanawiasz się, ile kosztuje karta kredytowa, pamiętaj, że ostateczna kwota zależy od konkretnej oferty oraz sposobu korzystania z przyznanego limitu. Przed podjęciem decyzji dokładnie przeanalizuj wszystkie koszty i porównaj dostępne rozwiązania. Sprawdź również ofertę Cardina, aby przekonać się, czy jej warunki odpowiadają Twoim potrzebom i możliwościom finansowym.

O autorze
Redakcja i eksperci Cardina.pl. Wspólnie tworzymy praktyczne poradniki, analizujemy rynek finansowy i przybliżamy zasady bezpiecznego korzystania z nowoczesnych produktów płatniczych. Naszym celem jest dostarczanie rzetelnej wiedzy, która ułatwia codzienne decyzje finansowe.

