


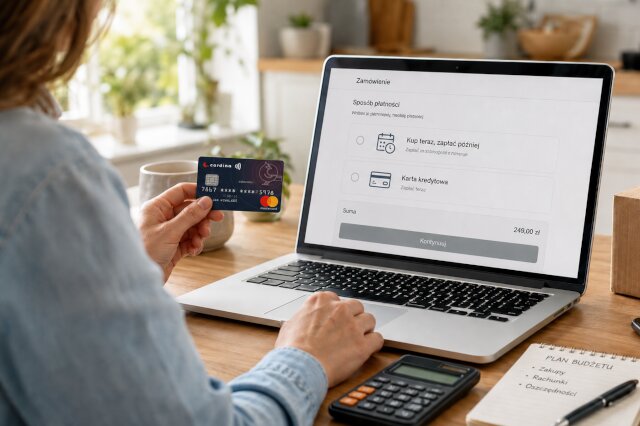
Odroczenie zapłaty może pomóc, gdy potrzebny produkt trzeba kupić przed wpływem wynagrodzenia albo większy wydatek nie powinien jednorazowo obciążyć konta. W sklepach internetowych coraz częściej wystarczy wybrać opcję „zapłać później”, natomiast karta pozwala korzystać z przyznanego limitu u wielu sprzedawców. Oba rozwiązania dają dostęp do dodatkowych środków, ale działają na innych zasadach. Dlatego pytanie BNPL czy karta kredytowa nie powinno sprowadzać się wyłącznie do tego, która metoda jest szybsza. Znaczenie mają termin spłaty, całkowity koszt i miejsce, w którym można zapłacić.
Wygodne płatności odroczone łatwo potraktować jak zwykłą metodę finalizacji zamówienia. W rzeczywistości są jednak formą finansowania, a niespłacone zobowiązanie może generować koszty i wpływać na ocenę sytuacji kredytowej klienta. UOKiK podkreśla, że model „kup teraz, zapłać później” jest kredytem, a kumulowanie takich zakupów może prowadzić do nadmiernego zadłużenia. Przed kliknięciem przycisku warto więc sprawdzić, czy w terminie płatności w budżecie rzeczywiście znajdzie się potrzebna kwota.
Zastanawiasz się, co to jest BNPL? To skrót od Buy Now, Pay Later, czyli „kup teraz, zapłać później”. Klient otrzymuje produkt od razu, natomiast należność reguluje w późniejszym terminie, często po 30 lub 45 dniach. Niektórzy operatorzy umożliwiają również podzielenie kwoty na raty.
Opcja kup teraz zapłać później może być wygodna na przykład przy zakupie sprzętu elektronicznego przed wypłatą. Jeżeli laptop kosztuje 2500 zł, klient może odebrać go od razu i zapłacić w wyznaczonym dniu. Problem zaczyna się wtedy, gdy w tym samym czasie odroczy płatność za ubrania, wyposażenie domu i kolejne zakupy. Kilka pozornie niewielkich zobowiązań może skumulować się w jednym miesiącu.
Transakcje BNPL zgłoszone do BIK są widoczne w Raporcie BIK, a zakup rozłożony na raty może pojawić się w części dotyczącej spłacanych kredytów i pożyczek. Z tego powodu terminowa obsługa zobowiązań ma znaczenie nie tylko dla bieżącego budżetu.
Najważniejsza różnica dotyczy dostępności. Usługa BNPL jest zwykle proponowana w wybranym sklepie i obejmuje konkretną transakcję. Karta zapewnia natomiast odnawialny limit, z którego można korzystać w różnych punktach stacjonarnych i internetowych, o ile akceptują płatności kartą. Więcej o zasadach jej działania wyjaśnia poradnik: Jak działa karta kredytowa? Warto zapoznać się z jego treścią.
Tworząc zestawienie: BNPL a karta kredytowa, warto zwrócić uwagę na kilka elementów:
Czym różni się karta kredytowa a płatności odroczone? Przy karcie użytkownik sam decyduje, w których sklepach wykorzysta limit, ale musi kontrolować wszystkie transakcje na jednym rachunku. W przypadku BNPL każdy zakup może mieć osobny termin zapłaty, przez co łatwiej przeoczyć jedną z należności.
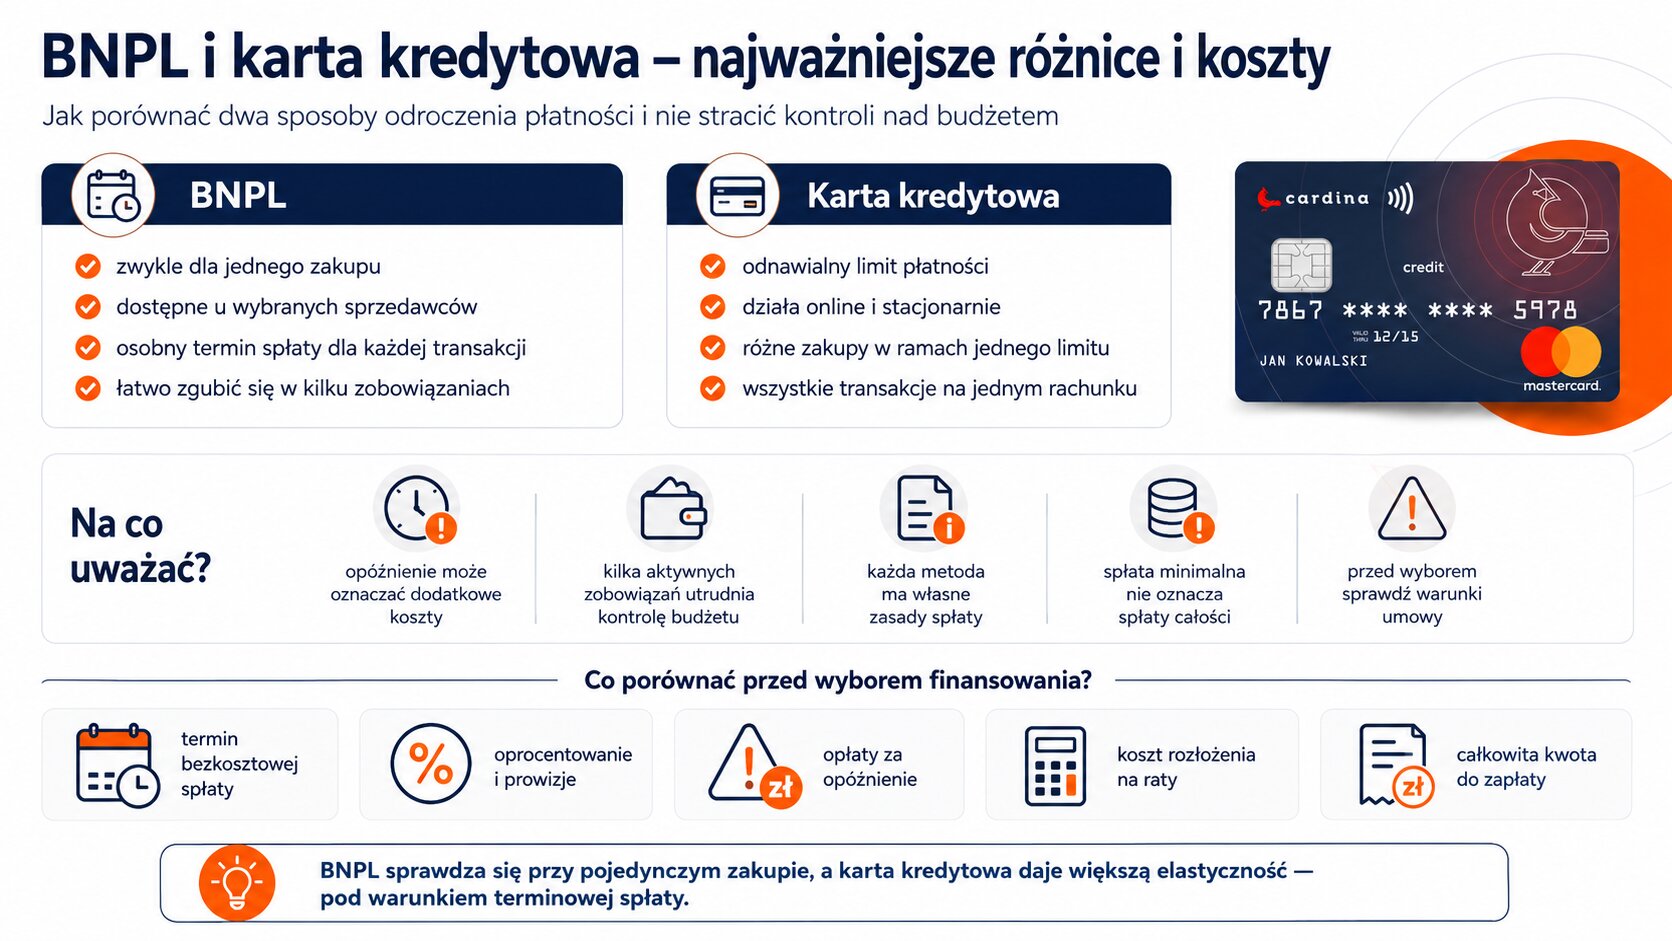
Niektóre usługi BNPL nie naliczają opłat, jeśli klient spłaci pełną kwotę w wyznaczonym terminie. Po jego przekroczeniu mogą jednak pojawić się odsetki, prowizje lub koszty związane z przekształceniem zobowiązania w raty. Dlatego koszty płatności odroczonych należy sprawdzić jeszcze przed potwierdzeniem zamówienia.
W przypadku kart warunki zależą od konkretnej umowy. Trzeba zweryfikować oprocentowanie, opłaty, sposób naliczania rat oraz to, czy obowiązuje okres bezodsetkowy na karcie kredytowej. Nie każda karta działa tak samo, a spłata wyłącznie kwoty minimalnej nie oznacza uregulowania całego zadłużenia.
Przed wyborem finansowania porównaj:
Finansowanie BNPL może sprawdzić się przy pojedynczym zakupie w sklepie, który udostępnia taką opcję, szczególnie gdy pełna kwota zostanie spłacona po najbliższym wynagrodzeniu. Przed skorzystaniem z usługi trzeba jednak ustalić, czy BNPL się opłaca po uwzględnieniu warunków obowiązujących po przekroczeniu terminu.
Karta może zapewnić większą swobodę, gdy zakupy są robione u kilku sprzedawców lub potrzebne jest jedno narzędzie do różnych wydatków. Karta kredytowa Cardina może być rozważana jako dostęp do limitu używanego zgodnie z warunkami umowy. Nie oznacza to jednak, że zawsze będzie lepsza niż płatności odroczone. Przed decyzją należy sprawdzić koszty i dobrać wykorzystaną kwotę do możliwości spłaty.
Przy zakupach online warto dodatkowo pamiętać o zasadach bezpieczeństwa. Pomocne wskazówki zawiera poradnik jak bezpiecznie płacić kartą w Internecie. Jeśli często kupujesz w sieci, warto się z nim zapoznać.
Odpowiedź na pytanie, jak odroczyć płatność za zakupy, zaczyna się od sprawdzenia domowego budżetu. Należy zapisać kwotę zobowiązania, termin spłaty i źródło pieniędzy, z którego zostanie ono uregulowane. Nie warto zakładać, że potrzebne środki „jakoś się znajdą”. Bezpieczniej uwzględnić również rachunki i inne wydatki przypadające w tym samym okresie.
Chcesz się dowiedzieć, jak nie przepłacić za zakupy? Przede wszystkim unikaj równoczesnego otwierania kilku odroczonych płatności. Sprawdzaj łączną wartość zobowiązań, ustaw przypomnienia i nie traktuj dostępnego limitu jak dodatkowego dochodu. Zakupy z odroczoną płatnością powinny służyć przesunięciu terminu zapłaty, a nie zwiększaniu wartości koszyka ponad możliwości finansowe.
Rozsądne odroczenie terminu płatności może pomóc zachować płynność, ale nie usuwa wydatku - jedynie przenosi go na później. Niezależnie od tego, czy wybierasz płatności odroczone, czy korzystasz z karty, porównuj warunki i terminowo reguluj należność. Udostępnij artykuł osobie, która regularnie korzysta z opcji „zapłać później”, i wspólnie sprawdźcie, ile takich zobowiązań rzeczywiście obciąża miesięczny budżet.
AI GENERATED - zdjęcia ilustracyjne w tym artykule zostały wygenerowane z użyciem sztucznej inteligencji.

O autorze
Redakcja i eksperci Cardina.pl. Wspólnie tworzymy praktyczne poradniki, analizujemy rynek finansowy i przybliżamy zasady bezpiecznego korzystania z nowoczesnych produktów płatniczych. Naszym celem jest dostarczanie rzetelnej wiedzy, która ułatwia codzienne decyzje finansowe.

