


Planujesz większe zakupy, ale nie masz pewności, czy na karcie pozostało wystarczająco dużo środków? Taka sytuacja może się zdarzyć, szczególnie gdy regularnie korzystasz z dodatkowego finansowania. Przyznany limit na karcie kredytowej nie oznacza bowiem, że cała kwota jest stale dostępna do wykorzystania. Każda transakcja pomniejsza pulę pieniędzy, z której możesz korzystać. Dlatego warto na bieżąco kontrolować stan rachunku i wysokość zadłużenia.
Wiedząc, jak sprawdzić limit na karcie kredytowej i robiąc to systematycznie, unikniesz problemu odrzuconych płatności i będziesz lepiej planować wydatki. W większości instytucji informacje te można uzyskać bez wychodzenia z domu. Trzeba jednak rozróżnić limit przyznany od środków, które rzeczywiście pozostały do dyspozycji. Ich wysokość zmienia się bowiem wraz z kolejnymi transakcjami, spłatami zadłużenia czy czasowymi blokadami środków. Poznaj najważniejsze zasady zarządzania dostępnym finansowaniem.
Przyznany limit kredytowy to maksymalna kwota finansowania udostępniona posiadaczowi karty przez bank lub inną instytucję. Możesz z niej korzystać zgodnie z warunkami umowy, bez konieczności składania osobnego wniosku przed każdym zakupem. Co ważne, nie są to środki zgromadzone na Twoim koncie osobistym, lecz pieniądze udostępnione przez kredytodawcę. Jeśli chcesz lepiej zrozumieć, jak działa karta kredytowa, warto poznać mechanizm rozliczania transakcji i spłaty zadłużenia. To właśnie one decydują o aktualnej dostępności finansowania.
Karty kredytowe oferują limit odnawialny, który pozwala wielokrotnie korzystać z tych samych środków po ich spłacie. W praktyce linia kredytowa na karcie oznacza dostęp do określonej puli środków, którą możesz wykorzystywać wielokrotnie, ponieważ każda spłata zadłużenia odnawia dostępny limit o spłaconą część kapitału. Mechanizm ten różni się od tradycyjnej pożyczki wypłacanej jednorazowo. Warto też odróżnić kartę kredytową od rozwiązania, jakim jest debet na koncie. Ten drugi jest powiązany z rachunkiem osobistym i pozwala uzyskać ujemne saldo w ustalonej wysokości.
Nie musisz samodzielnie sumować wszystkich zakupów, aby dowiedzieć się, ile pieniędzy pozostało do wykorzystania. Większość instytucji udostępnia informacje o saldzie oraz dostępnych środkach w swoich systemach elektronicznych. Jeśli zastanawiasz się, jak sprawdzić limit na karcie kredytowej, zacznij od zalogowania się na swoje konto klienta. W zależności od dostawcy karty możesz skorzystać z kilku rozwiązań:
Posiadacze karty Cardina mogą sprawdzić wysokość przyznanego limitu, saldo, dostępne środki i informacje o spłatach po zalogowaniu do Panelu Klienta. Dostępna jest tam również historia transakcji oraz dokumenty związane z umową. Dzięki temu łatwiej ustalić, jaka część finansowania została już wykorzystana. W razie wątpliwości można skontaktować się z Biurem Obsługi Klienta Cardina pod numerem 22 100 32 23. Pamiętaj, że niektóre operacje mogą wymagać czasu na zaksięgowanie, dlatego aktualny stan dostępnych środków nie zawsze odpowiada sumie widocznych rozliczonych transakcji.
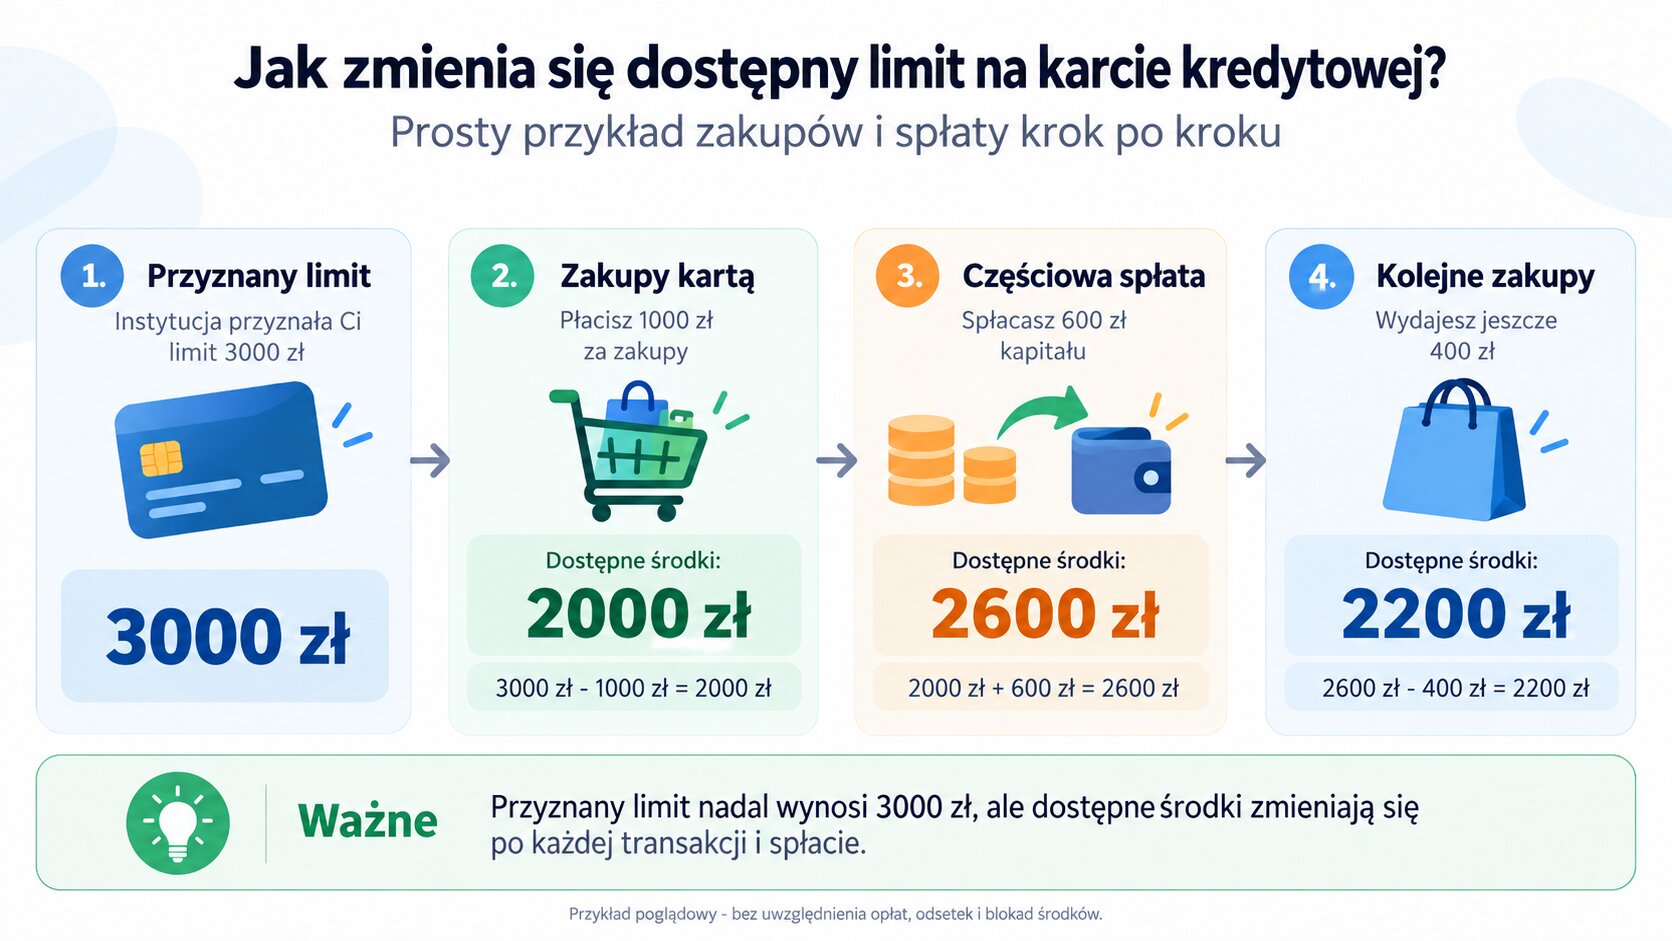
Najczęstszą przyczyną różnicy między przyznanym limitem a dostępnymi środkami są wcześniejsze zakupy. Wyobraź sobie, że instytucja przyznała Ci 3000 zł finansowania. Następnie płacisz kartą 1000 zł za sprzęt elektroniczny. Przy założeniu braku dodatkowych opłat i blokad do wykorzystania pozostaje 2000 zł. Jeśli później spłacisz 600 zł kapitału, dostępna kwota wzrośnie do 2600 zł. Twój limit przyznany przez instytucję nadal wynosi jednak 3000 zł.
Nie tylko zakupy wpływają na dostępne saldo. Znaczenie mogą mieć również prowizje, naliczone odsetki i blokady związane z transakcjami oczekującymi na rozliczenie. Czasami środki pozostają tymczasowo zablokowane na przykład po rezerwacji hotelu. W takiej sytuacji dostępna kwota może być niższa, mimo że transakcja nie została jeszcze ostatecznie rozliczona.
Wysokość dostępnego finansowania nie zawsze musi pozostawać taka sama. Jeśli Twoje potrzeby finansowe wzrosły, możesz sprawdzić, jak zwiększyć limit na karcie kredytowej w instytucji, z której usług korzystasz. Kredytodawca może przeanalizować Twoje dochody, aktualne zobowiązania oraz historię terminowych spłat. Istotne znaczenie ma również dotychczasowy sposób korzystania z karty.
Warto wiedzieć, jak karta kredytowa wpływa na zdolność kredytową, ponieważ przyznane finansowanie może być uwzględniane podczas oceny kolejnych wniosków kredytowych.
Procedura zwiększenia limitu na karcie kredytowej zależy od konkretnej instytucji. Jak zmienić limit na karcie? W przypadku Cardina o podwyższenie limitu można wnioskować po 4-6 miesiącach użytkowania karty, między innymi za pośrednictwem panelu klienta lub telefonicznie przez biuro obsługi. Instytucja każdorazowo ocenia możliwość udzielenia wyższego finansowania, a ostateczna kwota zależy od indywidualnej sytuacji klienta. Karta kredytowa online od Cardina oferuje limit od 3000 zł.
Regularne sprawdzanie dostępnego salda to jeden z najprostszych sposobów kontrolowania wydatków. Nawet jeśli karty kredytowe zapewniają wygodny dostęp do dodatkowych pieniędzy, nie warto traktować całego limitu jako części miesięcznego dochodu. Najbezpieczniej planować zakupy tak, aby ich późniejsza spłata nie obciążała nadmiernie budżetu. Pamiętaj również, że terminowe regulowanie zobowiązań pomaga uniknąć dodatkowych kosztów związanych z opóźnieniami. Pomocne mogą być następujące nawyki:
Warto także pamiętać, że minimalna spłata karty kredytowej nie musi oznaczać całkowitego uregulowania zadłużenia. Pozostała należność może generować dalsze koszty, zależnie od warunków umowy.
Świadome korzystanie z karty zaczyna się od znajomości dostępnych środków i terminów spłaty. Regularnie kontrolowany limit na karcie kredytowej pozwala lepiej planować wydatki i ograniczać ryzyko nadmiernego zadłużenia. Pamiętaj, że przyznana kwota nie zawsze odpowiada pieniądzom pozostającym do wykorzystania. Sprawdź swój aktualny stan finansowania, a jeśli rozważasz nową kartę, poznaj warunki oferty Cardina.

O autorze
Redakcja i eksperci Cardina.pl. Wspólnie tworzymy praktyczne poradniki, analizujemy rynek finansowy i przybliżamy zasady bezpiecznego korzystania z nowoczesnych produktów płatniczych. Naszym celem jest dostarczanie rzetelnej wiedzy, która ułatwia codzienne decyzje finansowe.

